Pourquoi déclarer sa piscine à l’assurance habitation
Une piscine change le profil de risque de votre maison. Pour l’assureur, ce n’est pas un détail de confort mais un élément à déclarer, car le contrat multirisque habitation a été calibré sur un bien sans bassin, ou avec des dépendances bien identifiées. Si vous gardez le silence, vous prenez un vrai risque de refus d’indemnisation ou de discussion serrée au moment du sinistre.
En pratique, la déclaration se fait le plus souvent par un avenant au contrat existant. Selon les assureurs, la piscine peut aussi être rattachée à une garantie dédiée. Le bon réflexe consiste à prévenir dès l’installation, puis à vérifier que la surface, le type de bassin et les équipements sont bien listés noir sur blanc. Une piscine enterrée oubliée au dossier, c’est souvent une mauvaise surprise au premier dégât.
Pour cadrer votre contrat, vous pouvez aussi comparer votre couverture avec un guide comme comparer efficacement les offres d’assurance habitation, surtout si votre maison évolue après l’achat.
Ce que couvre une assurance piscine
La couverture se joue généralement sur deux axes. D’un côté, les dommages matériels subis par le bassin et ses équipements. De l’autre, la responsabilité civile si la piscine cause un dommage à un tiers.
Les dommages matériels pris en charge
Selon les contrats, la garantie piscine peut viser la structure du bassin, le revêtement, le local technique et plusieurs équipements indispensables. On retrouve souvent la pompe de filtration, le système de chauffage et le robot de nettoyage. Les sinistres pris en charge dépendent ensuite des garanties du contrat multirisque habitation.
- incendie et explosion
- tempête, grêle, neige et vents violents
- foudre et surtensions électriques
- catastrophes naturelles après arrêté ministériel
- vol et vandalisme des équipements
La logique reste simple: si le sinistre correspond à un événement assuré, la piscine et ses accessoires peuvent être indemnisés. En revanche, l’usure normale, le vieillissement du liner, un défaut d’entretien ou une panne interne d’un appareil électrique sont en général exclus. Autrement dit, un robot qui tombe en panne parce qu’il a vieilli ne passera pas comme un choc de grêle sur le bassin.
La responsabilité civile si un invité est blessé
La piscine expose aussi à un risque humain. La garantie responsabilité civile, déjà présente dans l’assurance habitation de base, sert à couvrir les dommages corporels ou matériels causés à un tiers. Cela peut aller d’une chute au bord du bassin à un accident plus grave avec un invité.
Sur ce point, beaucoup de propriétaires sous-estiment les montants en jeu. Un plafond renforcé peut être utile, certains contrats visant des niveaux plus élevés quand le bassin accueille régulièrement famille, amis ou enfants. Vérifiez ce point avant la signature, pas après le premier accident.
Quelles piscines déclarer
Les piscines enterrées et semi-enterrées sont les plus clairement concernées. Elles sont généralement considérées comme des dépendances immobilières et doivent être signalées à l’assureur pour être correctement intégrées au contrat.
Les piscines hors-sol méritent la même vigilance. Si elles sont stables, durables et fixées de façon permanente, elles peuvent aussi être couvertes. Certaines compagnies les traitent comme une dépendance, d’autres comme un équipement extérieur. Le statut exact dépend donc de la façon dont le bassin est installé et déclaré.
| Type de piscine | Déclaration à l’assureur | Point de vigilance |
|---|---|---|
| Enterrée | Oui | Structure, équipements, sécurité |
| Semi-enterrée | Oui | Valeur du bassin et accessoires |
| Hors-sol | Souvent oui | Fixation, stabilité, statut au contrat |
| Gonflable ou démontable | À vérifier | Souvent exclue des garanties piscine classiques |
Les piscines gonflables ou démontables sont fréquemment mises à part. Elles peuvent parfois relever d’une option jardin si l’assureur les assimile à du mobilier extérieur, mais ce n’est jamais automatique.
Les dispositifs de sécurité à installer
Pour les piscines privées enterrées ou semi-enterrées non closes, la réglementation impose au moins un dispositif de sécurité normalisé. Le respect de cette obligation compte aussi pour l’assureur, qui peut réduire sa garantie ou compliquer l’indemnisation si le bassin n’est pas conforme. Le service public rappelle cette obligation et les sanctions possibles en cas de manquement.¹
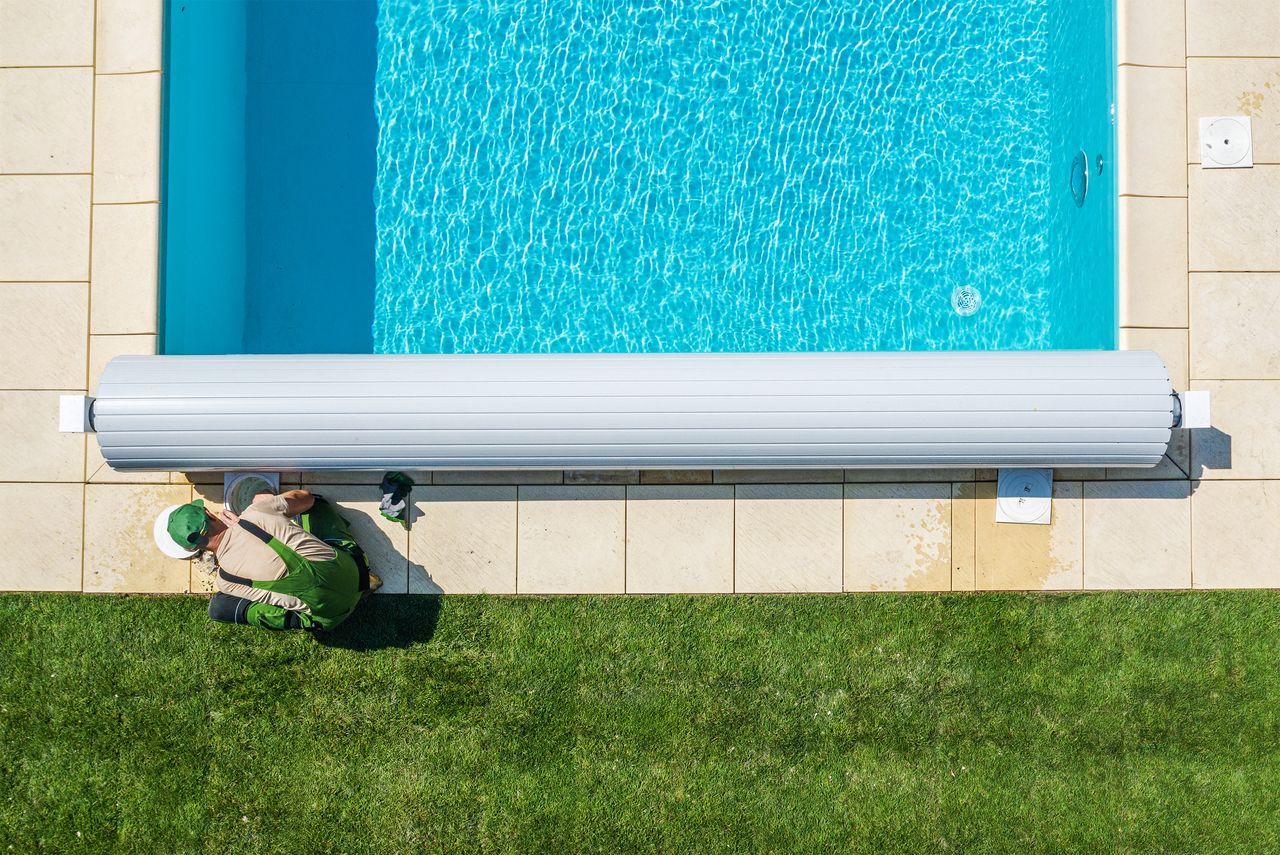
- barrière de protection norme NF P90-306
- alarme sonore norme NF P90-307
- couverture de sécurité norme NF P90-308
- abri de piscine norme NF P90-309
L’absence de dispositif expose à une amende pouvant atteindre 45 000 euros. Pour une couverture optimale, ne vous contentez pas du minimum légal. Vérifiez l’état réel de l’équipement, sa conformité et son usage au quotidien.
Les bons réflexes pour éviter les exclusions
- déclarer la piscine dès sa pose ou dès l’achat de la maison
- faire préciser les équipements couverts dans le contrat
- vérifier le plafond de responsabilité civile
- conserver les factures et preuves d’entretien
- retirer ou sécuriser l’accès d’une piscine hors-sol après usage
Si vous êtes déjà en train de revoir votre budget maison, ce sujet mérite d’être traité comme les autres postes d’assurance. Une piscine mal déclarée coûte rarement quelques euros de plus, mais elle peut coûter très cher en cas de sinistre. Pour voir comment la garantie s’insère dans le reste du contrat, consultez aussi les raisons de la hausse des tarifs d’assurance habitation.
Ce qu’il faut retenir avant de signer
Une piscine n’est pas seulement un agrément. C’est un élément à déclarer, à sécuriser et à faire apparaître clairement dans le contrat. Le bon réflexe, c’est de vérifier trois points: la couverture des dommages matériels, la responsabilité civile et la conformité des dispositifs de sécurité. Sans cela, vous laissez trop de place aux mauvaises surprises.²
Sources
1. Service-public.gouv.fr, obligations de sécurité des piscines privées enterrées ou semi-enterrées
2. MMA, garantie piscine et équipements dans l’assurance habitation